Domain intensivstationen.de kaufen?
Wir ziehen mit dem Projekt
intensivstationen.de um.
Sind Sie am Kauf der Domain
intensivstationen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain intensivstationen.de kaufen?
Was ist eine Berufsunfähigkeitsversicherung?
Eine Berufsunfähigkeitsversicherung ist eine Versicherung, die den Versicherungsnehmer absichert, falls er aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Sie zahlt eine monatliche Rente aus, um den Verdienstausfall zu kompensieren und die finanzielle Existenz des Versicherten zu sichern. Die genauen Bedingungen und Leistungen können je nach Versicherungsvertrag variieren. **
Was zahlt die Berufsunfähigkeitsversicherung?
Die Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn die versicherte Person aufgrund von gesundheitlichen Einschränkungen ihren Beruf nicht mehr ausüben kann. Die Höhe der Rente richtet sich nach dem vereinbarten Versicherungsschutz und kann individuell angepasst werden. Die Zahlungen erfolgen in der Regel bis zum Eintritt des Rentenalters oder bis zur Genesung der versicherten Person. Zudem können zusätzliche Leistungen wie eine Umschulung oder Rehabilitationsmaßnahmen in Anspruch genommen werden. **
Ähnliche Suchbegriffe für Berufsunfähigkeitsversicherung
Top-Angebote
Produkte zum Begriff Berufsunfähigkeitsversicherung:
-
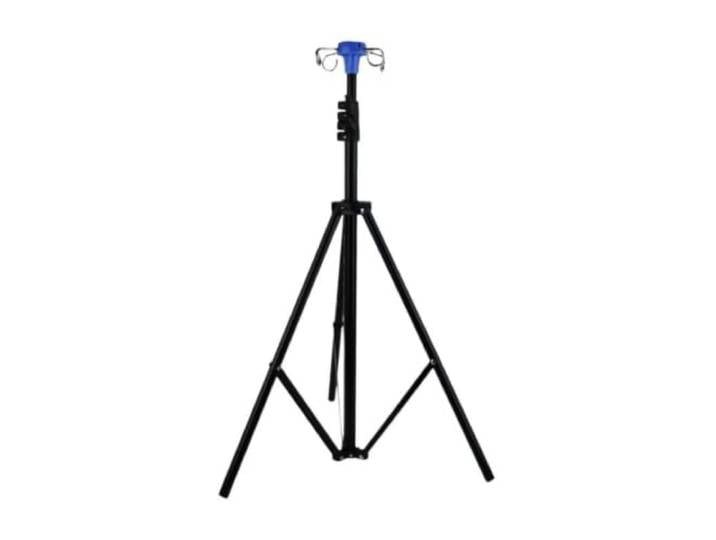
Höhenverstellbarer Infusionsständer mit 4 Haken Tragbarer mobiler Infusionsständer for die häusliche Pflege im Krankenhaus infusionsständerHöhenverstellbarer Infusionsständer mit 4 Haken Tragbarer mobiler Infusionsständer for die häusliche Pflege im Krankenhaus infusionsständer. Ob für Erwachsene oder Kinder, und unabhängig davon, ob der Patient sitzt oder liegt – der Infusionsständer ermöglicht es, den Aufhängepunkt auf die optimale Höhe im Verhältnis zum Flüssigkeitsspiegel einzustellen. Dies gewährleistet einen angemessenen Infusionsdruck sowie eine stabile Durchflussrate und eignet sich für Patienten unterschiedlicher Körpergröße und Lagerung. Dieser aus robustem, schwarz beschichtetem Metall gefertigte Stativ-Infusionsständer zeichnet sich durch Rost- und Kratzfestigkeit for eine lange Lebensdauer aus. Es verfügt über 4 stabile Metallhaken for gleichzeitigen Aufhängen mehrerer Infusionsbeutel. Die mehrteilige Teleskopstruktur ermöglicht eine flexible Höhenverstellung for Patienten in sitzender oder liegender Haltung. Die klappbare Stativbasis mit Rollen ermöglicht eine reibungslose Bewegung und platzsparende Lagerung. Es lässt sich schnell und ohne Werkzeug zusammenbauen und eignet sich for Krankenstationen, Kliniken und die Infusionsversorgung von Patienten zu Hause. Farbe:One Color154,27 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer braucht keine Berufsunfähigkeitsversicherung?
Es gibt einige Personengruppen, die möglicherweise keine Berufsunfähigkeitsversicherung benötigen. Dazu gehören beispielsweise Selbstständige, die bereits über eine ausreichende Absicherung durch andere Versicherungen oder Vermögenswerte verfügen. Auch Personen, die bereits über eine staatliche Berufsunfähigkeitsrente abgesichert sind, könnten auf eine zusätzliche Versicherung verzichten. Des Weiteren könnten Menschen, die aufgrund ihres Berufs oder ihrer Gesundheit keine Versicherung abschließen können, keine Berufsunfähigkeitsversicherung benötigen. Letztendlich hängt der Bedarf an einer Berufsunfähigkeitsversicherung von individuellen Faktoren wie Beruf, Einkommen und persönlicher Absicherung ab. **
-
Ist eine Berufsunfähigkeitsversicherung steuerpflichtig?
Ist eine Berufsunfähigkeitsversicherung steuerpflichtig? Ja, die Leistungen aus einer Berufsunfähigkeitsversicherung sind grundsätzlich steuerfrei, wenn die Beiträge privat gezahlt wurden. Wenn die Beiträge jedoch steuerlich absetzbar waren, müssen die Leistungen versteuert werden. Es ist wichtig, die steuerlichen Regelungen im Einzelfall zu prüfen, da es hier je nach individueller Situation Unterschiede geben kann. Insgesamt bietet eine Berufsunfähigkeitsversicherung daher nicht nur finanzielle Sicherheit im Falle einer Berufsunfähigkeit, sondern kann auch steuerlich vorteilhaft sein. **
-
Was bedeutet beitragsfreistellung Berufsunfähigkeitsversicherung?
Was bedeutet beitragsfreistellung Berufsunfähigkeitsversicherung? Die Beitragsfreistellung in einer Berufsunfähigkeitsversicherung bedeutet, dass der Versicherte im Falle einer Berufsunfähigkeit von der Beitragszahlung befreit wird. Dies bedeutet, dass der Versicherte weiterhin Leistungen aus der Versicherung erhalten kann, ohne weiterhin Beiträge zahlen zu müssen. Die Beitragsfreistellung sorgt dafür, dass der Versicherte auch im Falle einer Berufsunfähigkeit finanziell abgesichert ist. Es ist wichtig, die genauen Bedingungen und Regelungen zur Beitragsfreistellung in der Berufsunfähigkeitsversicherung zu kennen, um im Ernstfall optimal abgesichert zu sein. **
-
In welchem Alter Berufsunfähigkeitsversicherung?
Die Berufsunfähigkeitsversicherung ist besonders wichtig für Menschen, die in einem Beruf arbeiten, der ein hohes Risiko für Berufsunfähigkeit birgt. Es ist ratsam, bereits in jungen Jahren eine Berufsunfähigkeitsversicherung abzuschließen, da die Beiträge in jungen Jahren in der Regel niedriger sind. Allerdings kann es auch sinnvoll sein, eine Berufsunfähigkeitsversicherung in einem späteren Alter abzuschließen, wenn man noch nicht über eine solche Absicherung verfügt. Letztendlich hängt die Entscheidung vom individuellen Risiko, den finanziellen Möglichkeiten und dem persönlichen Absicherungsbedarf ab. Es ist daher ratsam, sich frühzeitig mit dem Thema Berufsunfähigkeitsversicherung auseinanderzusetzen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **


"Warum ist eine Berufsunfähigkeitsversicherung wichtiger denn je?" "Was sind die wichtigsten Leistungen einer Berufsunfähigkeitsversicherung?"
Eine Berufsunfähigkeitsversicherung ist wichtiger denn je, da die gesetzliche Absicherung im Falle einer Berufsunfähigkeit oft nicht ausreicht, um den gewohnten Lebensstandard zu halten. Die wichtigsten Leistungen einer Berufsunfähigkeitsversicherung sind die monatliche Zahlung einer Rente bei Berufsunfähigkeit, die Absicherung des Einkommensverlusts und die finanzielle Unterstützung bei der beruflichen Rehabilitation. **
Was ist eine private Berufsunfähigkeitsversicherung?
Eine private Berufsunfähigkeitsversicherung ist eine Versicherungspolice, die den Versicherten finanziell absichert, wenn er aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann. Im Falle einer Berufsunfähigkeit zahlt die Versicherung eine monatliche Rente aus, um den Verdienstausfall zu kompensieren. Die Höhe der Rente und die Bedingungen der Versicherung können individuell vereinbart werden. Eine private Berufsunfähigkeitsversicherung ist besonders wichtig, da die gesetzliche Absicherung in Form der gesetzlichen Rentenversicherung oft nicht ausreicht, um den gewohnten Lebensstandard zu halten. **
Top-Angebote
Produkte zum Begriff Berufsunfähigkeitsversicherung:
-
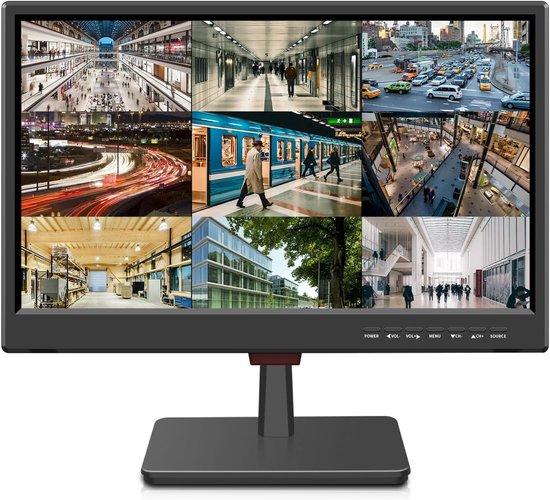
Sicherheitsmonitor 19 Zoll - Kleiner Monitor - CCTV-Überwachung - Einbaulautsprecher - 48.77 x 33.78 cm - SchwarzErhöhen Sie Ihre Seelenruhe mit diesem vielseitigen 19-Zoll-Sicherheitsmonitor, der für klare und zuverlässige Bilder Ihres Überwachungssystems konzipiert wurde. Dieser Monitor ist die perfekte Ergänzung zu jedem CCTV-Setup, ob zu Hause oder im Büro, und bietet einen klaren Überblick darüber, was wichtig ist. Erkennen Sie das Gefühl, dass Sie die Sicherheit Ihrer Immobilie ständig überwachen wollen, aber dass Ihr aktuelles Setup Einschränkungen hat? Sie können unklare Bilder erleben oder wesentliche Konnektivitätsoptionen verpassen. Dieser Monitor löst diese Probleme, indem er ein scharfes Bild liefert und eine breite Palette von Konnektivität bietet, so dass Sie sich keine Sorgen um Kompatibilität oder Bildqualität machen müssen. Dieser Monitor ist ideal für verschiedene Anwendungen. Verwenden Sie es in Ihrem Haus Sicherheitssystem, um ein Auge auf die Haustür, Hinterhof oder Garage zu halten. Auch für Hobby-Leute, die mit Elektronik oder kleinen Projekten arbeiten, bietet der geräumi556,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Höhenverstellbarer Infusionsständer mit 4 Haken Tragbarer mobiler Infusionsständer for die häusliche Pflege im Krankenhaus infusionsständerHöhenverstellbarer Infusionsständer mit 4 Haken Tragbarer mobiler Infusionsständer for die häusliche Pflege im Krankenhaus infusionsständer. Ob für Erwachsene oder Kinder, und unabhängig davon, ob der Patient sitzt oder liegt – der Infusionsständer ermöglicht es, den Aufhängepunkt auf die optimale Höhe im Verhältnis zum Flüssigkeitsspiegel einzustellen. Dies gewährleistet einen angemessenen Infusionsdruck sowie eine stabile Durchflussrate und eignet sich für Patienten unterschiedlicher Körpergröße und Lagerung. Dieser aus robustem, schwarz beschichtetem Metall gefertigte Stativ-Infusionsständer zeichnet sich durch Rost- und Kratzfestigkeit for eine lange Lebensdauer aus. Es verfügt über 4 stabile Metallhaken for gleichzeitigen Aufhängen mehrerer Infusionsbeutel. Die mehrteilige Teleskopstruktur ermöglicht eine flexible Höhenverstellung for Patienten in sitzender oder liegender Haltung. Die klappbare Stativbasis mit Rollen ermöglicht eine reibungslose Bewegung und platzsparende Lagerung. Es lässt sich schnell und ohne Werkzeug zusammenbauen und eignet sich for Krankenstationen, Kliniken und die Infusionsversorgung von Patienten zu Hause. Farbe:One Color154,27 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Berufsunfähigkeitsversicherung?
Eine Berufsunfähigkeitsversicherung ist eine Versicherung, die den Versicherungsnehmer absichert, falls er aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Sie zahlt eine monatliche Rente aus, um den Verdienstausfall zu kompensieren und die finanzielle Existenz des Versicherten zu sichern. Die genauen Bedingungen und Leistungen können je nach Versicherungsvertrag variieren. **
-
Was zahlt die Berufsunfähigkeitsversicherung?
Die Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn die versicherte Person aufgrund von gesundheitlichen Einschränkungen ihren Beruf nicht mehr ausüben kann. Die Höhe der Rente richtet sich nach dem vereinbarten Versicherungsschutz und kann individuell angepasst werden. Die Zahlungen erfolgen in der Regel bis zum Eintritt des Rentenalters oder bis zur Genesung der versicherten Person. Zudem können zusätzliche Leistungen wie eine Umschulung oder Rehabilitationsmaßnahmen in Anspruch genommen werden. **
-
Wer braucht keine Berufsunfähigkeitsversicherung?
Es gibt einige Personengruppen, die möglicherweise keine Berufsunfähigkeitsversicherung benötigen. Dazu gehören beispielsweise Selbstständige, die bereits über eine ausreichende Absicherung durch andere Versicherungen oder Vermögenswerte verfügen. Auch Personen, die bereits über eine staatliche Berufsunfähigkeitsrente abgesichert sind, könnten auf eine zusätzliche Versicherung verzichten. Des Weiteren könnten Menschen, die aufgrund ihres Berufs oder ihrer Gesundheit keine Versicherung abschließen können, keine Berufsunfähigkeitsversicherung benötigen. Letztendlich hängt der Bedarf an einer Berufsunfähigkeitsversicherung von individuellen Faktoren wie Beruf, Einkommen und persönlicher Absicherung ab. **
-
Ist eine Berufsunfähigkeitsversicherung steuerpflichtig?
Ist eine Berufsunfähigkeitsversicherung steuerpflichtig? Ja, die Leistungen aus einer Berufsunfähigkeitsversicherung sind grundsätzlich steuerfrei, wenn die Beiträge privat gezahlt wurden. Wenn die Beiträge jedoch steuerlich absetzbar waren, müssen die Leistungen versteuert werden. Es ist wichtig, die steuerlichen Regelungen im Einzelfall zu prüfen, da es hier je nach individueller Situation Unterschiede geben kann. Insgesamt bietet eine Berufsunfähigkeitsversicherung daher nicht nur finanzielle Sicherheit im Falle einer Berufsunfähigkeit, sondern kann auch steuerlich vorteilhaft sein. **
Ähnliche Suchbegriffe für Berufsunfähigkeitsversicherung
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hofmann, Irmgard: Pflegiothek: Außerklinische Beatmung in der PflegePflegiothek: Außerklinische Beatmung in der Pflege , Außerklinische Beatmung stellt Pflegende vor ganz besondere ethische und soziale Herausforderungen. Zusätzlich zu medizinischem Fachwissen und dem Handling der notwendigen Hilfsmittel legt der Band daher den Fokus auf psychosoziale Themen. Damit richtet er sich an die zahlreichen Pflegenden, die beatmungspflichtige Pflegebedürftige in ambulanten oder stationären Settings betreuen. Die aktualisierte Auflage vertieft das Thema Hygiene. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 201208, Produktform: Leinen, Titel der Reihe: Pflegiothek - Einführung und Vertiefung für die Aus-, Fort-, und Weiterbildung##, Autoren: Hofmann, Irmgard~Dodenhoff, Elke, Seitenzahl/Blattzahl: 200, Abbildungen: zahlreiche Abbildungen, Keyword: Berufsfeld Pflege;Pflege und Erziehung;Berufliche Vollzeitschule;Berufsfachschule;Erwachsenenbildung;Fachschule VMA;Schulen des Gesundheitswesens;Volkshochschule;Fach-/ Sachbuch;Fachliteratur;Nachschlagen, Fachschema: Pflege / Berufsbezogenes Schulbuch~Bayern~Niederbayern~Oberbayern, Fachkategorie: Berufsausbildung~Krankenpflege, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Bildungszweck: für die Berufsbildung~für die Erwachsenenbildung~Für die Berufsfachschule~For vocational education and training, Altersempfehlung / Lesealter: 23, Genaues Alter: BVZ, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Schule und Lernen: Gesundheitspflege & Sozialwesen, Thema: Verstehen, Schulform: BVZ ERW, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag, Warnhinweis für Spielzeuge: Keine Warnhinweise, Länge: 188, Breite: 141, Höhe: 10, Gewicht: 240, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Schulform: Berufliche Vollzeitschule, Erwachsenenbildung, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,28,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet beitragsfreistellung Berufsunfähigkeitsversicherung?
Was bedeutet beitragsfreistellung Berufsunfähigkeitsversicherung? Die Beitragsfreistellung in einer Berufsunfähigkeitsversicherung bedeutet, dass der Versicherte im Falle einer Berufsunfähigkeit von der Beitragszahlung befreit wird. Dies bedeutet, dass der Versicherte weiterhin Leistungen aus der Versicherung erhalten kann, ohne weiterhin Beiträge zahlen zu müssen. Die Beitragsfreistellung sorgt dafür, dass der Versicherte auch im Falle einer Berufsunfähigkeit finanziell abgesichert ist. Es ist wichtig, die genauen Bedingungen und Regelungen zur Beitragsfreistellung in der Berufsunfähigkeitsversicherung zu kennen, um im Ernstfall optimal abgesichert zu sein. **
-
In welchem Alter Berufsunfähigkeitsversicherung?
Die Berufsunfähigkeitsversicherung ist besonders wichtig für Menschen, die in einem Beruf arbeiten, der ein hohes Risiko für Berufsunfähigkeit birgt. Es ist ratsam, bereits in jungen Jahren eine Berufsunfähigkeitsversicherung abzuschließen, da die Beiträge in jungen Jahren in der Regel niedriger sind. Allerdings kann es auch sinnvoll sein, eine Berufsunfähigkeitsversicherung in einem späteren Alter abzuschließen, wenn man noch nicht über eine solche Absicherung verfügt. Letztendlich hängt die Entscheidung vom individuellen Risiko, den finanziellen Möglichkeiten und dem persönlichen Absicherungsbedarf ab. Es ist daher ratsam, sich frühzeitig mit dem Thema Berufsunfähigkeitsversicherung auseinanderzusetzen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
"Warum ist eine Berufsunfähigkeitsversicherung wichtiger denn je?" "Was sind die wichtigsten Leistungen einer Berufsunfähigkeitsversicherung?"
Eine Berufsunfähigkeitsversicherung ist wichtiger denn je, da die gesetzliche Absicherung im Falle einer Berufsunfähigkeit oft nicht ausreicht, um den gewohnten Lebensstandard zu halten. Die wichtigsten Leistungen einer Berufsunfähigkeitsversicherung sind die monatliche Zahlung einer Rente bei Berufsunfähigkeit, die Absicherung des Einkommensverlusts und die finanzielle Unterstützung bei der beruflichen Rehabilitation. **
-
Was ist eine private Berufsunfähigkeitsversicherung?
Eine private Berufsunfähigkeitsversicherung ist eine Versicherungspolice, die den Versicherten finanziell absichert, wenn er aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann. Im Falle einer Berufsunfähigkeit zahlt die Versicherung eine monatliche Rente aus, um den Verdienstausfall zu kompensieren. Die Höhe der Rente und die Bedingungen der Versicherung können individuell vereinbart werden. Eine private Berufsunfähigkeitsversicherung ist besonders wichtig, da die gesetzliche Absicherung in Form der gesetzlichen Rentenversicherung oft nicht ausreicht, um den gewohnten Lebensstandard zu halten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.